Home EconomíaUn estado sin colchón en una realidad sin caja: el panorama que alimenta la crisis fiscal del gobierno Petro

Un estado sin colchón en una realidad sin caja: el panorama que alimenta la crisis fiscal del gobierno Petro

Mientras el gasto crece y la deuda se calienta, los Depósitos del Tesoro Nacional cumplen más de tres años caídos.

by Proyectar AXM
0 comments

Que el Estado colombiano está operando con menos margen fiscal del que tuvo hace apenas cuatro años, no es una mentira, así como el hecho de que la crisis que vive el Gobierno en este frente ya no se trata únicamente de la discusión tradicional sobre déficit y deuda, sino poco a poco se ha centrado en un elemento silencioso pero determinante: la liquidez diaria con la que el Gobierno atiende sus obligaciones.

Esto es lo que popularmente se conoce como la “caja” del Ministerio de Hacienda, que se mide por medio de los Depósitos del Tesoro Nacional, un rubro con el que se antienden las necesidades urgentes de compromisos y gastos de la Casa de Nariño y que han caído de forma sostenida desde 2021 hasta ubicarse en niveles que hoy reabren el debate sobre la solidez operativa de las finanzas públicas.

Cifras recopiladas por Portafolio entre diciembre y enero, del 2021 al 2026, muestran una tendencia clara en la que si bien para el periodo 2021-2022, el promedio del DTN rondaba 1,94% del PIB, para 2025-2026, ese promedio cayó a 0,54% del PIB. En términos reales, el saldo promedio pasó de cerca de $33 billones a poco más de $9 billones; una caída que supera el 70% y configura un cambio estructural en el colchón de liquidez del Gobierno.
Cabe destacar que el fenómeno no es estacional ni puede explicarse únicamente por el cierre de año; ya que durante más de tres ejercicios fiscales consecutivos los niveles de caja se han mantenido en mínimos históricos, incluso cuando la economía dejó atrás el choque pandémico; llegando a mínimos de $1,4 billones, como el que se vio el pasado 5 de diciembre del 2025.

Todo esto, mientras en paralelo, el déficit fiscal ha permanecido elevado y la deuda pública ha seguido una trayectoria ascendente, lo que ha tensionado la gestión diaria de recursos del Tesoro. Dicho de forma simple, cada vez entra menos plata a las arcas de la Nación, pese a que las necesidades de gasto aumentan y se hace necesario cubrir los faltantes con más deuda, tal y como se ha visto recientemente.

No hay para el diario
Camilo Pérez, director de Investigaciones Económicas del Banco de Bogotá, resume lo anterior con claridad al explicar que “los ingresos por un lado no están cumpliendo con los objetivos, principalmente los ingresos tributarios, mientras que el gasto está dándose de manera acelerada incluso por encima de los mismos presupuestos”; generando así una combinación que conduce inevitablemente a una disponibilidad de caja muchísimo menor”.
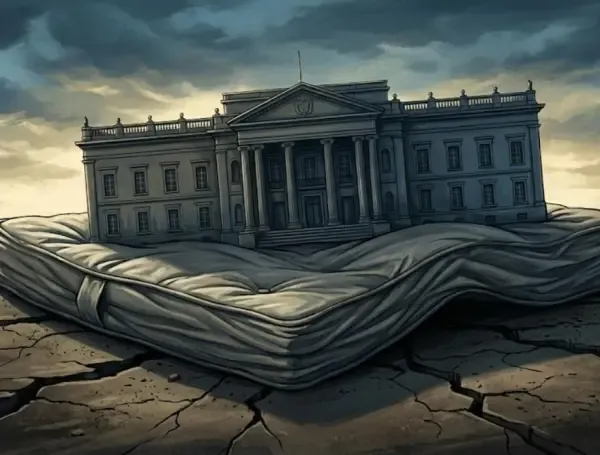
Lo anterior no es un punto menor si se tiene en cuenta que los Depósitos del Tesoro Nacional, son en la práctica la cuenta corriente del Estado en pesos. Desde allí se giran salarios, transferencias, servicio de deuda y compromisos contractuales y aunque no es el único activo del Gobierno, sí es el más líquido y el que determina cuántos días puede operar sin acudir inmediatamente al mercado financiero. Cuando ese saldo se comprime, la capacidad de maniobra se reduce.
El país enfrenta una crisis fiscal que no se veía desde el siglo pasado.

El país enfrenta una crisis fiscal que no se veía desde el siglo pasado. Foto: Imagen generada con inteligencia artificial.

Pérez introduce un cálculo que ilustra la fragilidad operativa y según sus estimaciones, el Gobierno gasta diariamente entre $3 billones y $4 billones; por lo que dividir el saldo disponible entre esa cifra arroja los días de caja y frente a esto advierte que “en el peor momento estuvimos en Colombia con una caja de tres días, lo cual clarísimamente es un nivel bajísimo”; cobrando relevancia aquel 5 de diciembre en el que no había ni para los gastos diarios.
Por otra parte, Gregorio Gandini, analista de mercados, coincide en que la reducción es significativa tanto en monto como en proporción del PIB y a su juicio, el nivel actual “muestra una reducción en el nivel de liquidez” que se ha exacerbado por el manejo de gasto y deuda; señalando que el presupuesto de un gobierno “no difiere del del hogar”, y cuando las obligaciones crecen, la reserva disponible se estrecha.
y es que la caída del DTN no puede entenderse sin mirar los ingresos. Mauricio Salazar Sáenz, director del Observatorio Fiscal de la Universidad Javeriana, sostiene que el fenómeno no es meramente transitorio. A su juicio, “refleja un desequilibrio estructural entre ingresos y gasto que obliga a utilizar liquidez acumulada para financiar la operación del Estado”; recordando que la sobreestimación de ingresos tributarios amplió la brecha entre lo proyectado y lo efectivamente recaudado.

A esa presión se suma un gasto primario que se mantiene elevado y un servicio de deuda que consume una fracción creciente del presupuesto, frente a la que Salazar recuerda que el pago de intereses se aproxima a niveles cercanos al 4,8% del PIB y que el gasto primario proyectado ronda el 19,5% del PIB; por lo que con un presupuesto altamente comprometido, recomponer la caja se vuelve cada vez más complejo.

Plata que no es plata
En esta discusión también vale la pena tener en cuenta el punto de vista de Felipe Espitia, experto en renta fija de Corficolombiana, que introduce un matiz relevante; al señalar que el contexto “está demostrando que la programación del gasto no está siendo sustentada con ingresos estructurales”. Es decir, la liquidez baja no implica una ausencia permanente de herramientas, sino una compresión fruto de gastar más de lo que se gana.
En ese escenario, Pérez explica que el Tesoro ha activado mecanismos complementarios y que además de la caja en pesos, el Gobierno ha fortalecido su posición en dólares como una suerte de plan alternativo. “Hay como un plan B, llamémoslo, de caja en dólares que le complementa la caja en pesos”, señala. No obstante, convertir esos dólares en pesos implica operaciones en el mercado cambiario y efectos potenciales sobre la tasa de cambio.
El país enfrenta una crisis fiscal que no se veía desde el siglo pasado.

El país enfrenta una crisis fiscal que no se veía desde el siglo pasado. Foto: Imagen generada con inteligencia artificial.

Otra herramienta es el uso de títulos propios como colateral en operaciones de corto plazo, punto en el que este analista señala que “eso es lo que se conoce como una operación de repo o una operación de simultáneo”, ya que en la práctica, el Gobierno entrega títulos y recibe liquidez diaria a cambio de pagar un interés y precisa que “eso se parece a efectivo, sí, pero no lo es porque hay un crédito… y está teniendo un costo”.
La creciente utilización de financiamiento de corto plazo es otro rasgo del panorama actual; puesto que parte del faltante entre ingresos y gastos se está cubriendo con deuda, no solo mediante TES de largo plazo sino también a través de TCO y partiendo de esto, los analistas advierten que esta mayor presencia en el mercado monetario ha llevado a que las tasas de corto plazo se ubiquen por encima de la referencia del Banco de la República.
Por ejemplo, las subastas de TCO han mostrado buena demanda, pero a tasas cada vez más altas, dado a entender que el mercado estaría incorporando una prima por riesgo de liquidez y si esa tendencia persiste, el riesgo de refinanciación se suma al de costo financiero, pues la Nación tendría que renovar deuda a tasas crecientes, encareciendo el servicio y presionando aún más el flujo de caja.
Gregorio Gandini enfatiza que el servicio de deuda y exposición en dólares amplifican la vulnerabilidad, dado que en momentos en que las condiciones financieras se tornen adversas, no solo el costo de la deuda pública podría impactar el presupuesto y desde su perspectiva, sería deseable que el DTN volviera a niveles cercanos al 2% del PIB para ofrecer un margen prudencial.

Salazar coincide en que un nivel inferior a 1% del PIB luce insuficiente en el contexto actual de déficit primario negativo y deuda en ascenso, explicando que la caja cumple una función crítica como amortiguador de choques y que “sin colchón de liquidez, la capacidad de ejecutar gasto se vuelve costosa y más lenta”, subrayando la importancia de la política contracíclica.

Otra de las voces que se sumó al debate fue la de Jorge Restrepo, profesor de la Universidad Javeriana, quien ofrece una lectura aún más severa y resalta que más que hablar de un colchón debilitado, lo que se evidencia es una presión del gasto sobre la caja”, ya que no se trata de que el Estado esté guardando menos recursos por decisión estratégica, sino de que el ritmo de gasto supera lo que logra recaudar y colocar en deuda neta.
Restrepo agrega que parte de los menores recaudos puede explicarse por cambios de comportamiento derivados del diseño de nuevos impuestos. En su opinión, gravámenes inducen ajustes en la conducta de los contribuyentes, lo que termina afectando el recaudo efectivo; por lo que esa dinámica complejiza aún más la planeación presupuestal.
Cabe resaltar que el debate no es meramente contable, sino que tiene implicaciones sobre la capacidad del Estado para enfrentar crisis. Por ejemplo, cuando un gobierno mantiene déficits amplios sin un evento extraordinario que lo justifique, lo que está haciendo es limitar su capacidad de acción en el futuro y si llegara un nuevo choque externo, la reacción dependería del acceso al mercado.

Revisar las cuentas 

Mauricio Salazar, del Observatorio de la Javeriana, coincide en que la política contracíclica requiere espacio fiscal y liquidez inmediata, ya que con un presupuesto donde una alta proporción está comprometida en funcionamiento y deuda, el componente flexible es reducido. Así mismo, sostiene que la ausencia de caja limita la política fiscal como herramienta estabilizadora y obliga a depender de condiciones financieras que pueden cambiar rápidamente.
Esto sin contar con el riesgo de una retirada súbita de inversionistas ante cambios regulatorios o incertidumbre política, dado que en su análisis, el acceso a los mercados internacionales podría tensionarse si se deteriora la confianza y en ese escenario, la combinación de caja mínima podría configurar un punto crítico.
Sin embargo, también hay matices si se tiene presente que mantener excesos de caja no es eficiente, pues la liquidez tiene un costo y como dice Camilo Pérez, “tener plata parqueada… que le rente menos de lo que le cuesta su costo financiero, pues está gastando plata”, por lo que el dilema, entonces, es encontrar un equilibrio entre eficiencia y prudencia, especialmente en un entorno de mayor incertidumbre.
Un ejemplo claro se puede entender en los hogares, donde si los gastos son menores que los ingresos, queda dinero disponible para pagar deudas, iniciar proyectos personales o invertir y apostar por crear nuevas rentas que fortalezcan la economía de quienes los integran.
El país enfrenta una crisis fiscal que no se veía desde el siglo pasado.

El país enfrenta una crisis fiscal que no se veía desde el siglo pasado. Foto: Imagen generada con inteligencia artificial.

Precisamente acá es donde entra la estrategia de manejo activo de deuda, que incluye canjes y perfilamiento de vencimientos; con miras precisamente a ganar tiempo. Mauricio Salazar reconoce que estas operaciones pueden reducir presiones inmediatas de liquidez, aunque advierte que no sustituyen un ajuste estructural del balance fiscal y que sin correcciones de fondo en ingresos y gasto, la vulnerabilidad persiste.
De esta forma, el problema no es solo el nivel actual de caja, sino la ausencia de un ajuste estructural de las finanzas públicas, al tiempo que reconstruir el ahorro fiscal implicaría mejorar el realismo de los ingresos presupuestados, ajustar el crecimiento del gasto a fuentes estructurales y reducir la dependencia de financiamiento de corto plazo.
Es por esto que la discusión trasciende el saldo puntual del DTN, sino que se trata de la capacidad del Estado para respirar entre pagos, para absorber un choque sin que cada giro dependa de la subasta siguiente, y en un contexto de déficit elevado y deuda cercana a máximos recientes, la liquidez deja de ser un detalle operativo y se convierte en una variable estratégica.

Basta de decir que hablar de un piso de depósitos que no supera el 1% del PIB, obliga a leer la política fiscal como un ejercicio condicionado por el calendario de pagos y por el termómetro del mercado y en el que detrás hay proveedores, funcionarios y comunidades que esperan recursos que en últimas ayudan a dinamizar la economía nacional.

“Cuando la liquidez se estrecha, la planeación pierde amortiguadores y cada desviación se convierte en una necesidad de fondeo. Con ingresos más bajos y gastos más altos el resultado es una disponibilidad de caja muchísimo menor”, manifestó Camilo Pérez.
Si bien aquí es donde el Gobierno recurre a sustitutos y la caja en dólares funciona como una reserva alternativa, no hay que pasar por alto a que no es lo mismo que tener efectivo en pesos, porque convertirla requiere traer recursos, venderlos y asumir efectos sobre la dinámica económica del país; dejando claro que su uso no es automático.
El país enfrenta una crisis fiscal que no se veía desde el siglo pasado.

El país enfrenta una crisis fiscal que no se veía desde el siglo pasado. Foto: Imagen generada con inteligencia artificial.

En el caso del otro sustituto, las operaciones de repo o simultáneas con títulos como colateral, este muestra que la “caja” puede fabricarse por la vía del crédito de un día para otro, con interés y con garantías. Camilo Pérez lo plantea de forma directa al decir que “eso se parece a efectivo, sí, pero no lo es… y está teniendo un costo”, que deja de ser marginal en un contexto de saldos bajos y pasa a ser parte estructural del funcionamiento diario.
Así las cosas, se puede decir que hoy Colombia no enfrenta una crisis de caja inmediata, pero sí una presión sostenida del margen de maniobra que le quita poder de reacción al país en caso de una emergencia, tal y como quedó demostrado en la reciente ola invernal que azotó a Córdoba y otros departamentos. Así mismo, si bien la ingeniería financiera ha permitido mantener la operación sin sobresaltos, aunque a un costo creciente y con mayor sensibilidad a los mercados, este camino ya se está agotando.
Es por eso que la pregunta que queda en el tablero es cuánto tiempo puede sostenerse ese equilibrio inestable, ya que en la medida en que el gasto continúe creciendo más rápido que los ingresos estructurales y el servicio de deuda absorbe una porción relevante del presupuesto, la reconstrucción del colchón de liquidez se convierte en desafío central.

Para los expertos, esto no es una discusión técnica aislada, sino una pieza clave del rompecabezas fiscal que marcará el cierre del actual gobierno y el punto de partida del siguiente, ya que el Estado, en definitiva, no solo administra cifras agregadas de déficit y deuda, sino flujos diarios de efectivo y cuando ese flujo se estrecha durante más de tres años consecutivos, se deben prender las alertas y buscar cambio de rumbo.

Portafolio

You may also like